
 56人学习

好书推荐


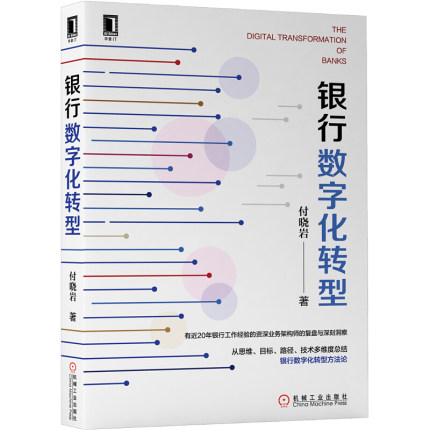
今天我们为大家推荐一本,2020年4月出版的新书《银行数字化转型》,本书的作者是有着20年银行工作经验的资深业务架构师付晓岩。而在其20年银行业从业经验中,包括了12年业务领域经验和8年IT领域经验。
这种IT与业务双料实践经验,让他能够更好地从业务和IT两个方面理解银行数字化转型的痛点、难点和解决办法。通过多年作为业务架构核心设 计人员负责国有大行企业级转型项目的业务架构设计与管控工作,付晓岩对企业级业务架构设计理论与实践可谓非常精通。
《银行数字化转型》这本书的出版,在数字化转型的深入和加速的社会背景下可谓恰逢其时,因此也有着相对广泛的读者群体,无论是银行管理者、业务人员,还是金融科技研发人员、研究金融科技发展趋势的人员,或者是企业架构、业务架构的实践者,都能够在本书中获得收获。
为什么这么说呢?这要从本书清晰的内容结构和思路说起:
本书共分为六个章节,主要介绍了4个方面的内容。首先,本书介绍了银行数字化转型的历史时代背景,其次,本书从为什么要进行数字化转型,如何进行数字化转型,两个方面展开介绍,最后又展望了转型后的数字化银行,会是什么样?
【第一章】银行业的信息化历程
在第一章里,付晓岩以1979年国务院批准银行业可以引进外国计算机进行试点,央行启动YBS(银行保险系统)项目为起点开始计算,较为详细地介绍了银行业近40年的信息化历程,而这40年的终点则以2018年7月27日中国最后一批银行营业网点用计算机替代手工记账为重要里程碑事件。
在这个历史过程中,付晓岩着重以银行三类核心业务“存、贷、汇”中“汇”的能力如何发展,描绘了支付清算系统的发展历程图。
接下来作者归纳和总结了银行IT战略和整体架构的三个时代:第一代架构是1986年至1995年的“七五”和“八五”规划期间,这一阶段属于地区化的分散架构,各行硬件以IBM4300、日立M240系列中小型机为主机,同时采用大量X86微机作为补充,内部办公网络逐渐IP化。
第二代架构特点是大集中架构与竖井式开发,时间在1996至2010年间,这一阶段各行构建全国性数据中心,进行数据集中工作,同时设立开发中心,在硬件上形成大型机做核心,X86做非核心系统的架构。同时逐渐采用C/S架构。
第三代架构是云计算、分布式支持的“真”企业级架构,时间是从2011年至今,各大行努力基于云架构搭建新的分布式应用。这一阶段,银行业重新审视竖井式开发的弊端,转向企业级架构模式。
在用三个年代划分这40年后,付晓岩总结了金融科技给银行带来的四大变革,包括渠道形态、业务处理方式、竞争方式的变革,以及无人银行的出现。
需要提出的是,付晓岩把2003年支付宝上线之后的16年称为“与互联网公司竞争的16年”,而这个划分,也给本书后续的讨论埋下了伏笔,因为在银行业数字化转型的过程中,很重要的一个对手就是互联网公司。
当书中提及2019年双十一当天阿里巴巴仅用14秒,交易额突破10亿元,1分36秒突破100亿元的时候,你能感受到作为传统银行员工的作者,所感受到的压力或者说使命感。以至于作者在前言中就迫不及待地提醒读者一个事实:在竞争中,打败你的往往不是对手,而是新手。
2003年的新手如今早已成为了不可小觑的对手,作者也在第一章的后半部分,试图通过比较银行与互联网公司在架构演进模式方式上的不同,指出两者在监管规则上的逐渐统一,逐渐理清两者博弈的现状,并强调了银行正通过提高战略重视程度,加大投入力度,改变这场战争的被动局面。
【第二章】新技术“竞赛”
第二章,作者仍然是在回答银行数字化转型的背景问题,而这一章的重点,则是放在了技术本身上。付晓岩用整整一章,介绍了云计算、大数据、物联网、人工智能技术、移动应用、开放银行、区块链技术的应用情况,列举了一些实际案例,同时也给出了自己的思考。他认为银行在新技术应用中存在着以下关键问题:1、银行的科技驾驭能力依然不如互联网公司;2、金融科技规划的整体性有待提高;3、创新效率较低。
基于这些思考,作者开始用接下来的1个章节,来回答本书的第二个大问题,银行为什么要进行数字化转型?
也许有人会问,既然环境已经很明显了,还用说为什么要数字化转型吗?那就是为了继续生存发展,在与互联网公司的竞争中不被打败啊。
也许确实如此,但作者在本章中,从更具有统计分析风格的角度探讨了这个问题,首先,作者归纳总结了咨询公司、科技企业、银行自身,三个不同群体对数字化转型的理解。
比如,IBM认为数字化就是通过整合数字和物理要素,进行整体战略规划,实现业务模式转型,并为整个行业确定新的方向。
上海银行副行长胡德斌先生则指出,银行的数字化是以数据为核心,在开放互联、数据智能的框架下,对内实现数据共享、流程重塑、效率提升;对外改变客户体验,提高风控能力,构建服务场景,实现数字化业务营收占比的不断提升。
当你在这一章了解到不同角度对数字化的定义,可能你也会对数字化有一个新的认识,但作者指出,我们看到的对“数字化”的理解,依然是“信息化”的延续,并非一个全新概念,但又与信息化有所不同。
作者对数字化的理解,归结为:数字化是通过各类手段,将人类行为最大限度地向虚拟空间转移,并在虚拟空间中完成与物理世界的必要互动。其中,数字化技术将起到关键性作用,因为数字化技术是最主要的生产力。
【第三章】为什么要进行数字化转型?
理清了定义,接下来的问题是银行必须进行数字化转型吗?作者认为这是24年前就提出的一个老话题,早在1994年,比尔盖茨曾预言创新技术将会改变金融业,并直言:银行业是必要的,银行不是。时隔24年,布莱特·金(Brett King)在2018年出版的《BANK4.0》一书中指出,金融业无处不在,但绝不在银行。
如果银行被金融业抛弃成为近在眼前的危机,你说银行业数字化转型还不是必须的吗?
【第四章】转型需要转变思维
在金科创新社举办的很多会议、公开课上,不少来自金融科技部门的嘉宾都在谈论“思维转变”这个话题,为什么这么说呢?付晓岩在第四章提到“每个时代都有符合其时代特征的思维模式,而思维模式与当时人类最主要的活动——生产活动的方式密切相关。
作者认为在数字化时代,人的思维模式被充分赋能,而产生极大的主动性和探索性,个体意识更强,但是伴随而来的不是边界意识,而是充分尊重个体能力的协作意识。在这个背景下,一个企业变得强大甚至伟大,需要的时间也越来越短,企业如果希望更好地步入数字化时代,需要扩展有利于自身信息化发展的外部生态,加强人员数字化能力的培养,从业务和技术两端推动人员和企业的思维转型。包括:重新认识社会与客户,重新认识银行业务模式,重新认识竞争者,重新认识监管者,重新认识技术应用的体系性、重新认识基础研究、进而让业务和技术向彼此各靠近一步。
而实现思维转变的利器,就是企业架构。
企业架构并非新词,在IT领域已经有快30年历史了。该词产生的标志事件是1987年Zachman提出的企业架构模型。而这个模型有多复杂呢?其实,他也是基于人们理解问题一个非常常用的方法5W1H,演变出来的。5个W即What、Where、Who、When、Why,1个H即How。
在企业架构中,What对应数据,How对应功能,Where对应网络,Who对应角色,When对应时间,Why对应动机,一共6个维度,同时结合目标范围、业务模型、信息系统模型、技术模型、详细展现、功能系统6个层次,将企业架构分成了6*6=36个组成部分,进而描述了一个完整的企业架构要考虑的内容。
在这一章里面,作者谈了企业机构对数字化转型的意义,同时指出, 企业架构中业务架构往往被忽视的现状,但本章并没有详细介绍如何设计企业架构。因为作者专门有另外一本著作是讨论这个问题的,书名叫做《企业级业务架构设计:方法论与实践》。有兴趣的读者,可以买来研究,我们也会找时间为大家介绍这本书的内容。
【第五章】数字化转型的路径与目标
接下来,作者在第五章介绍了数字化转型的路径与目标。这部分内容是方法论的介绍,与作者在《企业级业务架构设计:方法论与实践》一脉相承,从企业架构的视角,介绍银行数字化转型的方法论。
1、战略转型
首先是要进行战略转型,在本书中指的就是银行数字化战略,而数字化战略除了包含数字化转型的总体战略外,还要制定专门的客户子战略、产品子战略、组织子战略、人力资源子战略以及技术子战略。
作者认为,银行数字化总体战略可以设计为:通过数字化技术,赋能客户、赋能员工,持续追求极致客户体验、员工体验,通过分散、控制风险,努力获取服务性收益,以使金融充分服务实体经济。作者还专门制作了一张战略图。我们附在了音频下方。

图1:银行数字化总体战略示意图
接下来,第一个子战略:客户子战略如何制定?作者认为银行一是要需要做到一户一策,二是要整合客户体验。所谓一户一策,是指利用客户细分技术,将销售和服务策略细分到具体个人这一颗粒度,实现为每位客户定制产品和服务的能力。而客户体验的整合,则需要银行能够以客户价值主张为核心,跨行业整合架构设计的能力。
银行数字化转型战略的第二个子战略是产品子战略。由于目前国内银行线上化程度已经很高,法定数字货币实现的可能性也已经很大,金融业务完全的线上化是可以期待的。所以数字化战略下,银行的产品子战略不应该只考虑线上化,还要考虑对客户子战略的支持。而客户对金融服务的核心需求其实一直都很简单,就是解决资金和支付问题。在这样的背景下,作者认为,金融产品的设计应该逐渐简化,回归金融的初心。所谓“大道至简”。
银行数字化转型战略的第三个子战略是组织子战略,在组织子战略方面,作者认为有两点因素将使银行组织结构逐渐以产品和客户为中心进行团队化,从而实现灵活化。一个因素是银行网点需求的降低,一个是规模对银行的意义将逐渐降低。前者会改变根据地理区域设置组织结构的习惯,后者则会进一步改变对资源的地区化统筹方式。
人力资源子战略是银行数字化转型战略的第四个子战略,这部分子战略主要完成人力资源结构、人员能力要求方面与数字化转型战略的方向匹配。作者认为,银行的数字化转型战略中,人力资源子战略的进化路径可以是:先根据银行业务特点增加匹配业务发展需要的技术人员数量,提升业务与技术的融合能力;再逐步提升全体员工的人机协同能力;最终与灵活、易重构的组织子战略配套形成数字化银行的高弹性动态管理人力资源体制。
银行数字化战略中的技术子战略可以是根据客户子战略、产品子战略选择必须掌控的核心技术,并使其达到并保持领先水平。但是在落实上,其关键是要求银行首先提升技术管理能力。国内外大部分银行与互联网科技公司相比,都是在技术管理能力和由此导致的技术突破能力上存在较大差距,银行大多“滞留”在其甲方地位上,偏重应用思维,这也是其“先行”而“后觉”的主要原因。
2、架构转型
谈完了战略转型,付晓岩谈了架构转型。在这一部分,作者介绍了数字化银行的关键能力和价值链结构,他指出,数字化银行必须具备识别战略能力,比如客户子战略中,最为关键的是客户洞察能力和体验整合能力,产品子战略中最为关键的是产品设计能力和风险防范能力等等。
那么如何构建数字化银行的价值链呢?作者用一张图展示了数字化银行的价值链,并用接下来的一个小节,详细介绍了这个链条。

3、技术转型
在提到技术转型时,作者说到数字化并非一条单一的实现路径,而是广泛的技术组合,就算是在银行业内部,也可以有不同的选择。所以,以数字化为最终目标的技术转型对于银行而言,关键在于技术管理转型,在于将企业架构中的业务和技术两端一体联动的技术管理能力。在这一部分,作者还给出了企业级业务架构设计的逻辑示意图。

4、业务转型
以数字化战略为指导,在架构转型和技术转型的支持下,业务转型也会渐进地发生。业务转型的速度,也许无人能准确预料,它跟技术在若干关键领域的突破、基础科学理论的进步以及人们生活方式的变化等都密切相关,变量很多,很复杂。本节继续沿着价值链分析路径,阐述在业务转型方面的一些看法以及对现有银行主要业务发展变化进行分析。
【第六章】数字化银行的展望
在最后一个章节,对数字化银行的未来进行了展望,比如银行形态会如何彻底改变?数字银行如何与全社会连接?以及未来应该关注的关键技术。最后,作者还给出了银行数字化转型程度的衡量标准。并指出,数字化转型是全社会整体演进,银行投身于数字化转型也视野开阔。“不谋万世者,不足谋一时;不谋全局者,不足谋一域”。数字化转型是一场“持久战”,不会“毕其功于一役”。践行数字化要有韧劲,更要时刻关注其自身蕴含的风险。
欢迎关注金科好书推荐,为您推荐更多金融科技领域新书好书。

